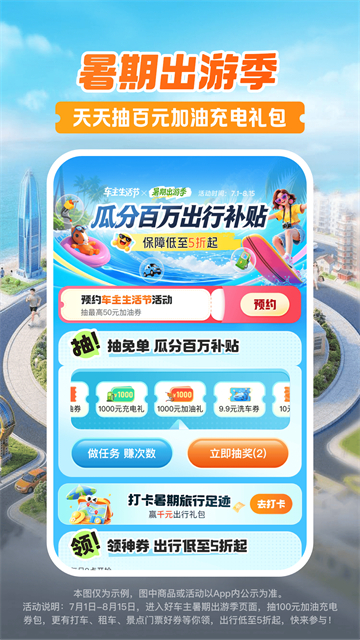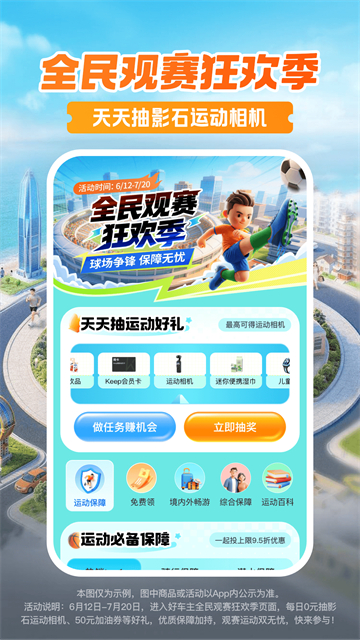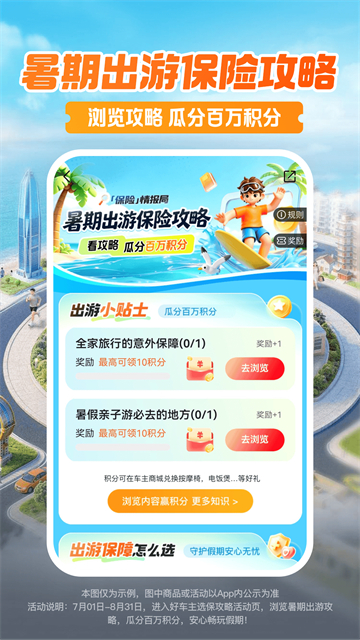

有车之后,很多事就跟着来了:保险怎么买、违章怎么处理、年检怎么弄、车该保养了、加油怎么省点钱……这些事平时不觉得多,等堆在一起时就挺让人头疼。平安车险app(也就是原来的平安车险App)就是一款想把这些和车相关的琐碎事务都装进手机里的一站式汽车服务软件。它围绕“车服务、车保险、车生活”三块来展开。车保险方面,买保险、查保单、办理赔、车损测算这些核心功能都在,不用出了事故才到处找电话。车服务方面,违章查询处理、年检代办、道路救援、停车缴费这些高频需求也覆盖了,很多以前要跑线下的事现在手机上就能办。车生活方面,加油优惠、加油卡充值、车主社区和资讯分享这些让用车日常更省心也更有趣。它还做了一个挺有意思的功能:实时行程记录和每周驾驶数据统计。你的驾驶行为会被记录下来并给出评测,AI陪练会根据你的驾驶习惯给出纠正建议。油门踩得猛不猛、刹车急不急,这些都被量化成了可以改善的数据。省钱、省油、更安全,这三件事通过数据和技术被串了起来。
一句话总结:这是平安好车主的一站式汽车服务平台,覆盖车保险、车服务和车生活三大板块,集保险办理、违章处理、年检代办、道路救援、停车缴费和加油优惠于一体,还支持驾驶行为记录与AI陪练,通过实时行程数据和每周评测帮助车主改善驾驶习惯,让出行更安全也更省心。
软件特色
1、车险全流程线上化,出险理赔不慌张
平安好车主把保险相关的核心流程做得很完整。买保险、查保单、办理赔都能在App内完成,不用出了事之后在电话和柜台之间来回折腾。出险后可以直接在应用里提交资料、联系理赔专员、跟踪赔付进度,整个过程比传统方式透明很多。对不熟悉保险流程的车主来说,这种一站式处理能省去很多手足无措的时刻。
2、违章年检停车缴费,高频服务基本全覆盖
违章查询和处理,是很多车主时不时就要面对的事情。在平安好车主里可以直接查违章、看处理状态,省得去交管平台来回翻。年检代办功能则把那些没时间自己跑的车主从繁琐流程里解放出来。停车缴费功能也能减少在停车场出口翻钱包的尴尬。这些高频但琐碎的服务,恰好是它最实用的部分。
3、加油优惠与车主社区,车生活也有温度
加油是车主最稳定的一笔支出,App里的加油优惠和油卡充值功能能帮你省下一点真金白银。车主社区和资讯分享则让这个工具不只冷冰冰地处理业务,还能和别的车主交流用车心得、看看最近的养车知识和行业动态。这种把服务和内容放在一起的做法,让App的打开频率自然提高了不少。
4、驾驶行为记录与AI陪练,数据帮你开得更好
很多车主对自己的驾驶习惯没有概念,不知道自己费油费在哪儿,也不知道自己刹车踩得急不急。平安好车主会记录你的行程数据,每周给出驾驶行为的统计和评测。基于这些数据,AI陪练会提醒你哪里需要调整,比如跟车太近、加速过猛。它不改变你开车的方式,但能让你知道怎么改,对想省油和开得更稳的人来说,是很有价值的功能。
常见问题
1、平安车险App和平安好车主是什么关系?
平安好车主是平安车险App更名后的版本,两者是同一个应用的不同阶段名称。原来的平安车险功能都保留在新版本里,并在服务范围上做了扩展。如果你之前使用过平安车险App,登录平安好车主时原来的账号和信息一般都能延续使用。
2、驾驶行为记录会一直开启吗?会影响手机电量吗?
驾驶行为记录通常需要你主动授权之后才会在行程中运行。它会调用手机的定位和传感器来采集数据,因此对电量会有一定消耗,但体量一般控制在可接受范围。如果你在意电量和隐私,可以在设置里查看相关权限,选择只在需要时开启,不影响其他功能的使用。
3、违章查询和处理是实时的吗?
违章数据来自交管系统,一般情况下查询结果和官方系统同步较快,但不同地区的违章信息上传速度可能会有差异。如果你刚收到违章通知但在App里查不到,可能是数据还未同步完成,可以过几天再查。处理违章时的具体规则和可办理的业务范围以当地交管部门规定为准。
4、AI陪练的建议真的能省油吗?
AI陪练主要基于你的驾驶行为数据给出改进方向,比如减少急加速、提前松油门、保持平稳车速等。这些行为本身就和油耗直接相关,跟着建议调整驾驶习惯,长期来看确实能在一定程度上降低油耗。具体省多少和你的车型、路况和个人驾驶风格都有关系,但安全性和经济性的改善方向是明确的。
平安车险有哪些保险
1、交强险
交强险[全称机动车交通事故责任强制保险]是我国首个由国家法律规定实行的强制保险制度。《机动车交通事故责任强制保险条例》]规定:交强险是由保险公司对被保险机动车发生道路交通事故造成受害人[不包括本车人员和被保险人]的人身伤亡、财产损失,在责任限额内予以赔偿的强制性责任保险。
2、车辆损失险
车辆损失险是指保险车辆遭受保险责任范围内的自然灾害(不包括地震)或意外事故,造成保险车辆本身损失,保险人依据保险合同的规定给予赔偿。这与第三者刚相反是顾自己的,如果您爱惜自己的车就要买。
3、第三者责任险
第三者责任保险是指被保险人或其允许的驾驶人员在使用保险车辆过程中发生意外事故,致使第三者遭受人身伤亡或财产直接损毁,依法应当由被保险人承担的经济责任,保险公司负责赔偿。同时,若经保险公司书面同意,被保险人因此发生仲裁或诉讼费用的,保险公司在责任限额以外赔偿,但最高不超过责任限额的30%。绝大多数的地方政府将第三者责任险列为强制保险险种,不买这个保险,机动车便上不了牌也不能年检。以2012年的赔付标准,建议最少买10万元,最好买20万元或50万元,特别是新手或中意飞车的朋友及工作压力大精神不易集中的朋友,又因五万元、10万元、20万元的价钱相差不大,总之这个险种买大的自己安心。
4、车上人员责任险
车上座位责任险又叫车上人员责任险或车上责任险,是一种车辆商业险主险。负责赔偿保险车辆交通意外造成的本车人员伤亡。
司机责任险:车辆发生意外事故,驾驶员伤亡造成的费用损失,保险公司按合同赔偿。特别对于新手或经常开车的人,出险机率大,建议购买,更好保障您自身的安全。
乘客责任险:车辆发生意外事故,车上乘坐的客户或家人遭受人身伤亡,保险公司按合同赔偿。建议经常开车带上家人或朋友的司机购买,以保障家人朋友的人身安全。
5、全车盗抢险
盗抢险,全称机动车辆全车盗抢险。机动车辆全车盗抢险的保险责任为全车被盗窃、被抢劫、被抢夺造成的车辆损失以及在被盗窃、被抢劫、被抢夺期间受到损坏或车上零部件、附属设备丢失需要修复的合理费用。
6、玻璃单独破碎险
车辆在使用过程中,本车挡风玻璃或车窗玻璃单独破碎,保险公司按实际损失赔偿。如果车辆经常走高速、国道,容易被飞沙走石砸碎玻璃,车辆停放时也可能被高空坠物砸中玻璃,可考虑购买玻璃险。
7、自燃损失险
车辆在使用过程中,因本车电器、线路、油路、供油系统、供气系统、货物自身发生问题、机动车运转摩擦起火引起火灾,造成损失,保险公司按合同赔偿。如果车辆使用超过两年,油路和电路都有所老化;或因夏季高温,发生自燃的概率都会有所上升,因此建议购买自燃险。
8、自燃损失险
车辆在使用过程中,因本车电器、线路、油路、供油系统、供气系统、货物自身发生问题、机动车运转摩擦起火引起火灾,造成损失,保险公司按合同赔偿。如果车辆使用超过两年,油路和电路都有所老化;或因夏季高温,发生自燃的概率都会有所上升,因此建议购买自燃险。
9、不计免赔险
商业车险大多约定5%-15%的事故责任免赔率,发生保险事故时,车主需要自行承担一定的费用。投保不计免赔险后,就能把车主需要承担的部分转嫁给保险公司,获得全额赔偿。该险种价格便宜,投保后能获得更全面的保障,最大程度地规避风险,非常推荐购买。